Immobilier à Londres : pourquoi les appartements, pourtant moins chers, peinent à trouver preneur
Modifié : 23h05 par Radio Orient avec l'AFP
À Londres, les appartements sont moins chers que les maisons, mais ils deviennent plus difficiles à vendre. Charges de copropriété, coût du crédit, fiscalité et régime de propriété pèsent de plus en plus dans les décisions des acheteurs.
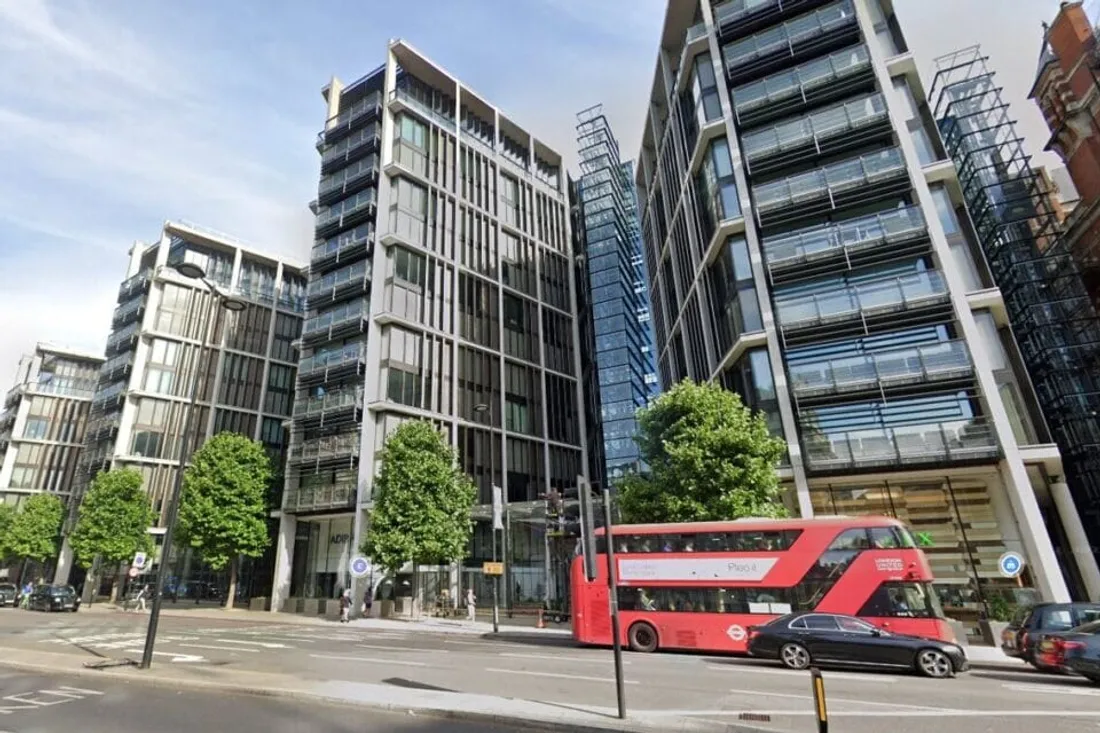
Près de 88 % des appartements proposés à la vente dans le centre de Londres en 2025 n’ont pas trouvé preneur dans les six mois. Un chiffre qui illustre les difficultés croissantes du marché des appartements dans la capitale britannique.
Selon les données de Zoopla, environ 87 % des appartements londoniens en leasehold, un régime de propriété courant au Royaume-Uni, sont restés sans acheteur six mois après leur mise en vente en 2025. En Angleterre, cette proportion atteignait 80,5 %.
Ce chiffre ne signifie pas que 88 % des appartements londoniens ne se vendent pas. Il concerne les biens mis sur le marché au cours d’une période donnée et qui n’avaient toujours pas trouvé d’acquéreur au bout de six mois. Il traduit néanmoins un allongement des délais de vente.
Le prix d’achat ne représente plus à lui seul le coût d’un appartement
À Londres, où les prix de l’immobilier sont élevés, les appartements sont souvent considérés comme une solution plus accessible que les maisons. Mais leur coût réel ne se limite pas au prix affiché.
De nombreux appartements sont soumis au régime du leasehold : l’acquéreur dispose d’un droit de propriété sur le logement pour une durée définie par un contrat et doit également s’acquitter de différentes charges liées à l’immeuble.
Parmi elles figurent les « service charges », qui financent notamment l’entretien des parties communes, des ascenseurs et des équipements du bâtiment.
À Londres, leur montant moyen a atteint 2 801 livres sterling par an en 2025, en hausse de 41,2 % en cinq ans. En Angleterre et au pays de Galles, ces charges dépassaient 1 % de la valeur du logement pour 37 % des appartements, contre 29 % en 2020.
Des charges élevées peuvent également compliquer l'accès au crédit, certains établissements financiers se montrant plus prudents à l’égard des appartements présentant des coûts de fonctionnement importants.
Le coût du crédit pèse également sur les acheteurs
La hausse du coût des emprunts renforce cette pression.
Pour une illustration à 450 000 livres sterling, avec un apport de 10 %, le montant emprunté serait de 405 000 livres. À un taux d’intérêt de 7,5 % sur 30 ans, la mensualité s’approcherait de 2 830 livres.
Si les charges de service représentent 1,2 % de la valeur du logement, elles ajouteraient environ 450 livres par mois. Le coût mensuel du crédit et de ces charges atteindrait ainsi près de 3 280 livres.
Pour l’acheteur, la comparaison ne porte donc plus seulement sur le prix du logement, mais aussi sur le montant à débourser chaque mois.
Les maisons creusent l’écart avec les appartements
Cette évolution intervient alors que les maisons ont davantage progressé que les appartements au Royaume-Uni.
Depuis 2016, leur prix a augmenté d’environ 43 %, contre près de 10 % pour les appartements. La maison moyenne coûte désormais 1,7 fois plus cher qu’un appartement, soit l’écart le plus important en 30 ans. À Londres, le rapport approche 1,9.
Après la pandémie de Covid-19, l’intérêt accru pour les logements plus spacieux, notamment avec le développement du télétravail, a également renforcé l’attractivité des maisons.
Les appartements restent moins chers à l’achat, mais leurs coûts récurrents peuvent réduire cet avantage aux yeux des acquéreurs.
La fiscalité pèse aussi sur les investisseurs étrangers
Les investisseurs non-résidents doivent par ailleurs composer avec une fiscalité supplémentaire. Ils sont soumis à une surtaxe de 2 % sur l’achat d’un logement, à laquelle peut s’ajouter une majoration de 5 % lorsqu’il s’agit d’un bien supplémentaire.
Le coût d’entrée sur le marché augmente ainsi avant même de prendre en compte le crédit, les charges de service et le rendement attendu.
Le marché londonien réévalue donc progressivement le coût global de la propriété d’un appartement. Le prix reste un élément déterminant, mais les acheteurs prennent davantage en compte les mensualités, les charges de l’immeuble, la fiscalité, les conditions du leasehold et la possibilité de revendre le bien.
Les appartements restent moins chers que les maisons, mais certains sont désormais plus difficiles à financer et à revendre. C’est l’une des principales explications aux difficultés actuelles du marché londonien.